Asigurări · 30 iulie 2026
Cum asiguri un imobil monument istoric — și de ce nu e ca o poliță obișnuită
O casă istorică nu se reconstruiește cu BCA și termopan. Se restaurează cu meșteri, materiale tradiționale și avize — iar asta schimbă complet felul în care trebuie gândită asigurarea ei. Iată ce e diferit și unde se greșește cel mai des.
De ce un monument istoric nu se asigură ca un apartament
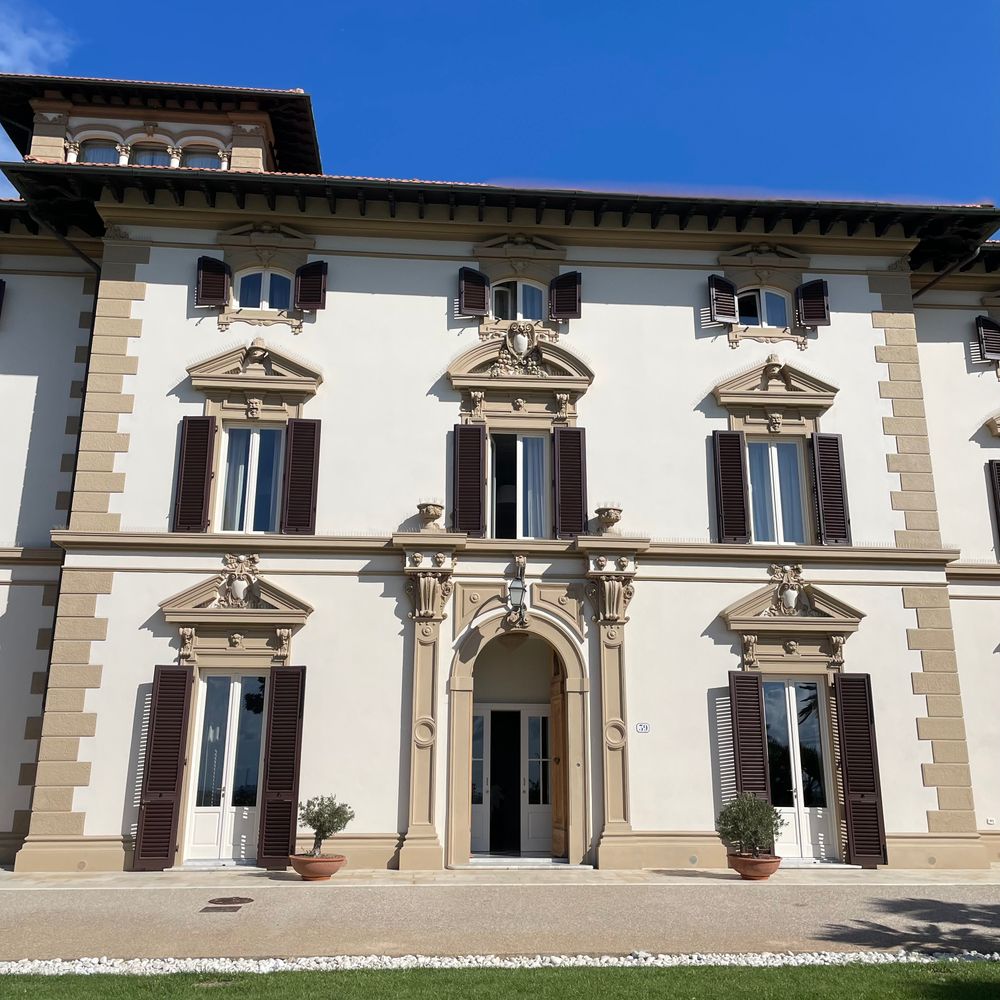
La o locuință obișnuită, suma asigurată se calculează simplu: cât ar costa să reconstruiești clădirea la standardele de azi. La un monument istoric, reconstrucția nu se face „la standardele de azi" — se face la standardele de atunci: țiglă ceramică trasă manual, tâmplărie de lemn replicată după original, tencuieli pe bază de var, feronerie lucrată de meșteri, totul sub avizele autorităților de cultură.
Rezultatul: costul real de refacere după o daună majoră poate fi de câteva ori mai mare decât la o clădire obișnuită de aceeași suprafață — și nu are aproape nicio legătură cu prețul de piață al imobilului. Ăsta e punctul de plecare al oricărei polițe corecte.
PAD e obligatorie și aici — dar acoperă o fracțiune
Polița obligatorie PAD se încheie pentru orice locuință, inclusiv pentru monumentele istorice, și funcționează la fel: acoperă cutremur, inundație și alunecare de teren, cu despăgubire plafonată la 100.000 lei pentru clădirile de tip A.
La o casă de patrimoniu, unde doar refacerea autorizată a unui acoperiș poate depăși singură plafonul, PAD e o formalitate legală, nu o protecție reală. Diferența — adică aproape toată valoarea — rămâne pe polița facultativă. Despre relația dintre cele două am scris pe larg în articolul PAD vs asigurarea facultativă.
Facultativa la monumente: subscriere caz cu caz
Aici lucrurile se despart definitiv de o poliță standard. Asigurătorii nu au un „tarif de listă" pentru monumente istorice: dosarul se analizează individual, de regulă cu inspecție de risc — stare structurală, instalații electrice, acoperiș, încadrare seismică. Clădirile în stare avansată de degradare sau încadrate în clasa I de risc seismic pot fi refuzate la facultativă cu totul.
Contează și clauzele, nu doar prima: cum se despăgubește — la valoarea de restaurare cu materiale și tehnici tradiționale sau la valoarea de reconstrucție standard? Sunt acoperite costurile suplimentare impuse de avize (proiectant atestat, supraveghere de specialitate)? Două polițe cu prime apropiate pot despăgubi complet diferit la aceeași daună.
Capcana numărul 1: subasigurarea
La orice locuință, dacă asiguri la o sumă mai mică decât valoarea reală, despăgubirea se reduce proporțional. La un monument istoric, capcana asta e uriașă, pentru că instinctul proprietarului e să asigure la prețul de piață sau „cât un apartament" — iar valoarea de restaurare reală e mult peste.
Exemplu simplificat: asiguri la 200.000 € o clădire a cărei restaurare completă ar costa 400.000 €. La o daună de 100.000 €, asigurătorul poate plăti doar jumătate — restul e al tău. Soluția e o evaluare de reconstrucție/restaurare făcută corect la încheierea poliței și actualizată periodic, nu o sumă „din burtă".
Cu credit ipotecar, polița devine condiția creditului
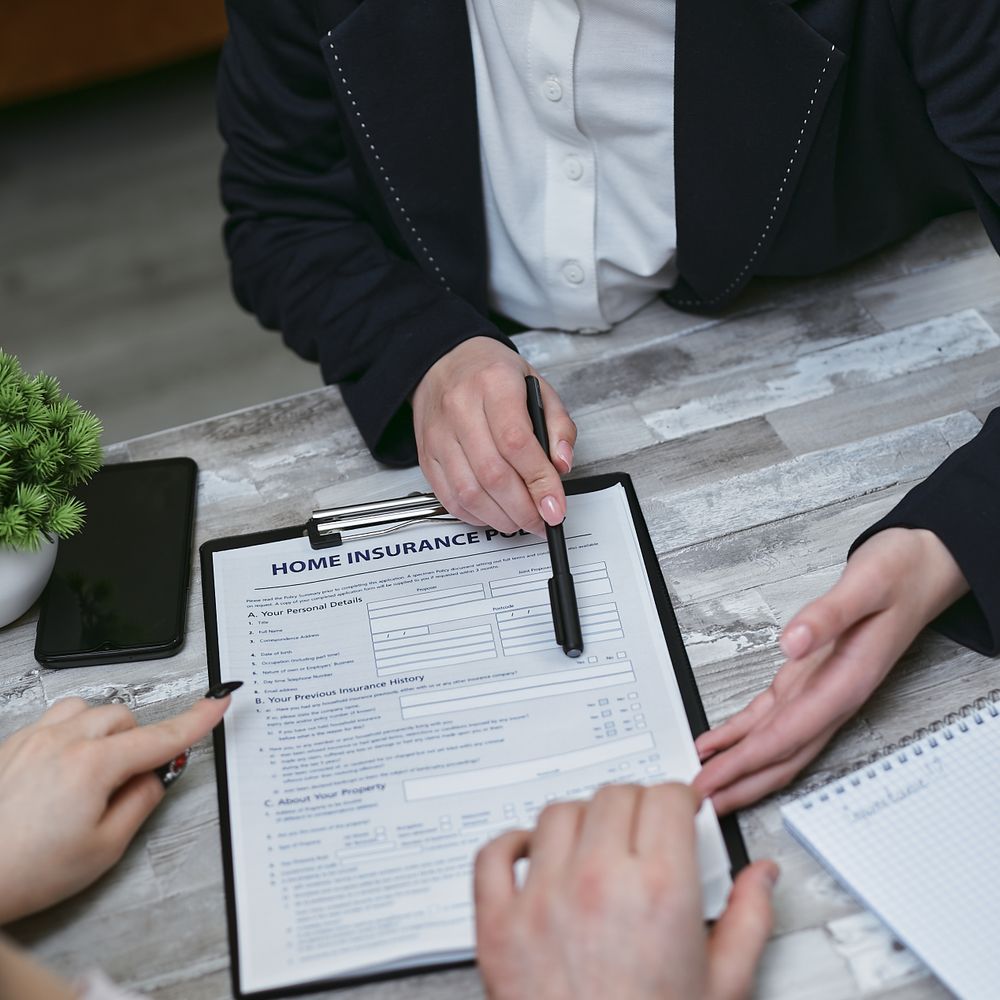
Dacă imobilul e cumpărat cu credit, banca cere asigurarea facultativă a garanției, cesionată în favoarea ei, pe toată durata creditului. La un monument istoric asta înseamnă că polița trebuie găsită și acceptată înainte ca creditul să fie tras — iar un refuz de subscriere sau o poliță cu excluderi mari poate bloca finanțarea în ultimul moment.
De aceea, la astfel de achiziții, brokerul de credite și consultantul de asigurări trebuie să lucreze împreună de la început, nu pe rând. Despre partea de finanțare am scris separat, în ghidul creditului pentru imobile monument istoric.
Pe scurt
- Suma asigurată corectă = costul de restaurare cu materiale și tehnici tradiționale, nu prețul de piață;
- PAD e obligatorie, dar plafonul de 100.000 lei e o fracțiune din valoarea reală;
- Facultativa se subscrie caz cu caz, cu inspecție de risc — starea clădirii decide;
- Citește clauzele de despăgubire, nu doar prima — restaurare vs reconstrucție standard;
- La credit, polița acceptată de bancă e o condiție a finanțării — rezolv-o devreme.
Lucrăm de peste douăzeci de ani în asigurări și tratăm fiecare imobil de patrimoniu ca pe un caz separat, împreună cu partea de creditare atunci când e nevoie. Dacă deții sau cumperi un monument istoric, o discuție la început te scutește de surprize la daună — sau la tragerea creditului.
Condițiile de subscriere pentru clădirile clasate diferă de la asigurător la asigurător și se stabilesc în urma analizei fiecărui imobil; plafoanele PAD sunt cele legale la data publicării. Acest articol are scop informativ și nu înlocuiește o consultanță de asigurări personalizată.